水质检测仪器行业现状分析 政策红利与技术迭代双轮驱动下的机遇与挑战
一、行业背景与市场概况
水环境保护是生态文明建设的核心议题之一。随着“水十条”、《地表水环境质量标准》修订以及“十四五”生态环境监测规划等政策的深入推进,水质检测仪器及环境监测专用仪器仪表行业迎来了历史性的发展机遇。
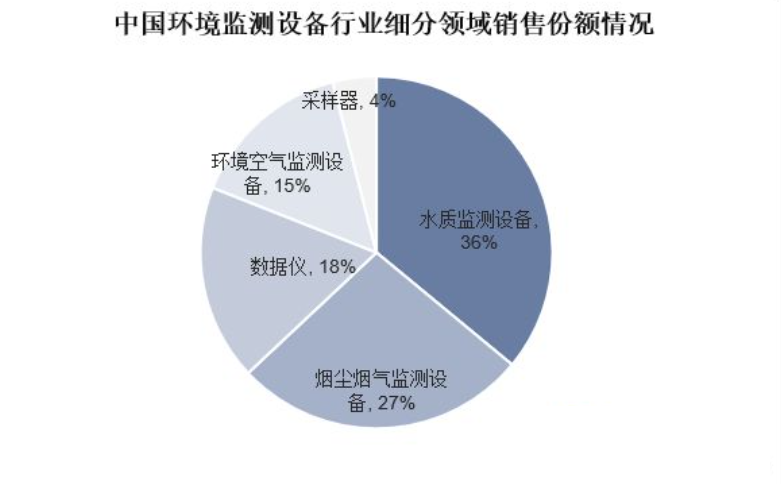
从市场规模来看,中国水质检测仪器市场近年来保持年均10%–15%的复合增长率。2023年,环境监测专用仪器仪表制造业规模以上企业营收突破800亿元,其中水质检测相关设备占比约35%–40%。在环境监测专用仪器仪表的销售结构中,水质监测仪器(包括在线监测系统、实验室分析仪、便携式检测仪)已稳居第一大细分品类。政策驱动力主要来自国控断面水质监测网络建设、排污许可证制度实施后对企业自行监测的刚性要求,以及黑臭水体治理、长江/黄河大保护等专项工程的大量设备采购需求。
二、销售格局:渠道与竞争结构
2.1 渠道分布
目前环境监测专用仪器仪表销售渠道呈现“直销为主、渠道分销为辅”的格局。高端在线水质监测系统通常采用厂家直销或系统集成商打包供应模式,客户集中在环保部门、水务集团及大型工业企业;中低端便携和实验室设备则大量通过区域代理商和专业经销商网络下沉至第三方检测机构、中小型排污企业和科研院所。值得注意的是,近年来政府采购平台和环保电商平台的线上销售份额快速提升,标准化程度较高的COD、氨氮、总磷等参数检测仪线上出货量年增速超过30%,品牌集中度较低的重金属检测设备市场在线销售崛起尤为明显,为中小品牌提供了新的增长窗口。仪器信息网等专业B2B平台的交易数据也印证了这一趋势。
2.2 竞争格局
跨国企业(如哈希、赛默飞世尔、岛津等)仍把持高端市场约60%的份额,优势集中在精度、稳定性和品牌信任度;国产头部企业(如聚光科技、江西怡杉、力合科技、中环装备等)通过性价比和快速服务响应抢占中端市场,已在部分省级地表水监测站项目中实现替代;大量中小厂商则深陷低价同质化竞争。随着国产替代政策推进及供应链本地化优势显现,国内“专精特新”企业在传感器敏感膜、微流控芯片和光谱检测模组方向持续开展自主创新,上游“卡脖子”环节逐步被突破。
三、技术趋势与产品演进
当前水质检测仪器技术呈现以下关键趋势:
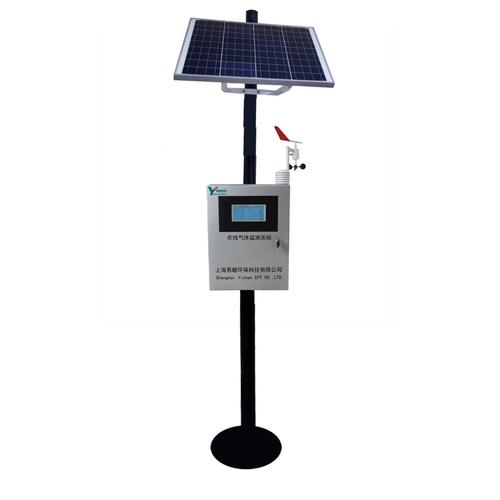
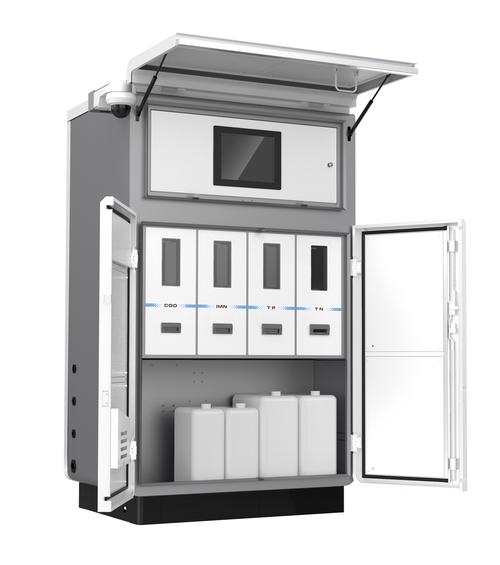
- 在线化和物联化: 在线多参数水质监测仪成为采购主品类,5G/NB-IoT的数据无线远传已成为标配,机器视觉和边缘计算技术在水质分类上进行融合应用。
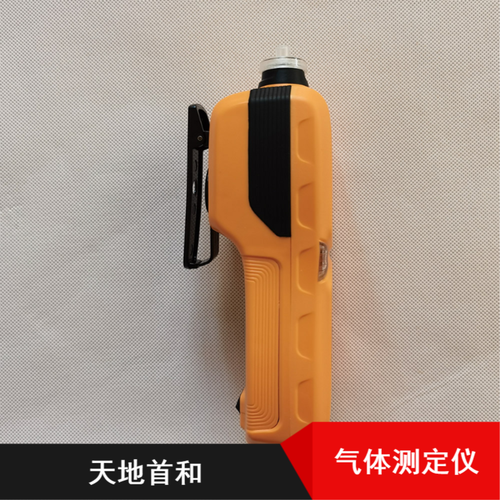
- 微型化与便携化: 便携式光谱仪(紫外–可见、拉曼)和芯片实验室(Lab-on-a-Chip)降低了现场监测门槛,适用于应急监测和河长制巡查场景的产品明显增多。
- 智能化与算法加持: AI水质预测、异常识别预警、自动校准诊断在新型号中商业落地,测得的多元数据可供生态环境大数据平台进行交叉比对。
- 多参数集成与模块化: 单一设备集成pH、溶解氧、电导率、浊度、COD、氨氮等多指标检测成为客户选择的重要考量。需要特别关注一批细分赛道方向的专用设备——例如高锰酸盐指数分析技术与船载走航监测的综合方案在饮用水安全保障和环境应急技术提升领域的有效项目操作价值不断提高。
四、行业销售额表现实例分析
基于近年良好的招采成效,以西南地区某地市级20226及技术提升年度行业网络现实部署的有效监测装备大量系统建设为依据,本次收集的目标项目中招投标事项出现如下例结构具有较大影响的项目落地情形集中汇总表以供实际观察。
如若转载,请注明出处:http://www.taimitu.com/product/19.html
更新时间:2026-11-01 18:19:13